Accumuli, il mercato frena: -72% nel primo semestre, l'Emilia-Romagna tiene meglio
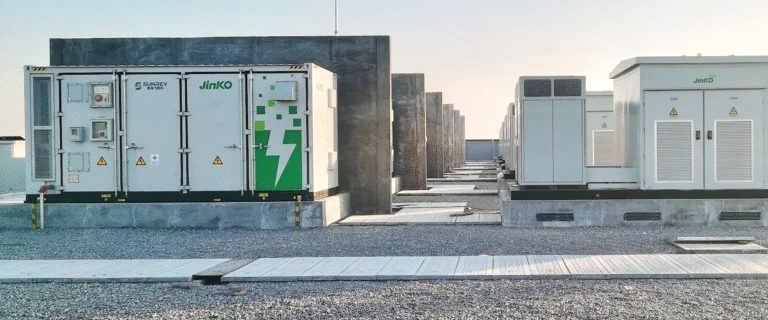
L'Osservatorio sui sistemi di accumulo di ANIE, costruito sui dati di Terna e pubblicato a settembre, fotografa un mercato in frenata. Nel primo semestre 2026 in Italia si sono connessi 593 MW e 1.349 MWh di batterie: la capacità è calata del 72% rispetto allo stesso periodo del 2025, la potenza del 66%.
al 30 giugno 2026
(941.911 sistemi)
semestre 2026 sul 2025
Un anno fermo dopo quattro anni di corsa
Dal 2021 al 2024 la capacità connessa ogni anno è cresciuta in fretta, poi nel 2025 è scesa e nel 2026 rallenta ancora. Il secondo trimestre è il più debole: capacità -82% sul 2025. Sugli ultimi dodici mesi il calo è del 58%.
Il motivo sta soprattutto nei grandi impianti, che arrivano «a blocchi»: bastano pochi progetti in più o in meno per spostare il totale. Nella classe oltre 10 MWh in tutta Italia ci sono appena 39 impianti, che però valgono 7.394 MWh, oltre un terzo di tutta la capacità installata. Nel primo semestre se ne sono aggiunti cinque. L'impianto pilota di Progetto Helios, 6 MW e 24 MWh, rientra in questa classe.
L'Emilia-Romagna frena meno di tutte al Nord
Tutte le regioni sono in calo, tranne la Puglia. Al Nord l'Emilia-Romagna è quella che tiene di più: -29% di capacità e -50% di potenza, contro il -53% di Lombardia e Veneto e il -62% del Piemonte. In regione sono connessi in tutto 87.341 sistemi, per 681 MW e 1.642 MWh.
Quanto ne servirebbe: da tre a sei volte di più
Gli scenari usati da Terna e Snam per il piano energia e clima dicono che al 2030 servono, fra i grandi impianti, 50 GWh nello scenario «Policy» (quello che centra gli obiettivi) e 24 GWh in quello «Slow». Oggi gli impianti sopra 1 MWh connessi sono circa 7,6 GWh. Nel 2025, ricorda ANIE, si è dovuto rinunciare a circa 0,8 TWh di produzione rinnovabile per mancanza di flessibilità.
Uno studio di Agici presentato il 23 settembre a Vicenza stima in 122 GWh il fabbisogno totale al 2030: 50 dai pompaggi esistenti e 72 da nuove batterie (50 grandi impianti, 14 diffuse, 8 dal Capacity Market). Circa due terzi servono al Sud, in Sicilia e in Sardegna, dove si concentra il sole in eccesso. Secondo lo stesso studio la combinazione più redditizia è la batteria vicina a un sito di consumo, con rendimenti che possono superare il 9%.
Che cosa significa per Progetto Helios. Il rallentamento riguarda le connessioni di oggi, non le autorizzazioni: come raccontiamo nel Notiziario, a settembre il Ministero ha autorizzato 3,2 GW di nuove batterie, che entreranno in esercizio dal 2028. Per un impianto di piccola taglia al Nord la finestra è adesso. Il fatto che il grosso del fabbisogno sia al Sud è una ragione in più per stimare al Nord ricavi prudenti, come fa il nostro piano, e per guardare con attenzione alla vicinanza a siti di consumo.
Per approfondire
Fonti
- ANIE Rinnovabili — Osservatorio Sistemi di Accumulo, giugno 2026, elaborazione su dati Terna (rapporto di 34 pagine e comunicato stampa del 10 settembre 2026)
- Agici — studio sui nuovi modelli di business degli accumuli, presentato a SSEC, Vicenza, 23 settembre 2026 (sintesi ANSA e infobuildenergia)
- Terna e Snam — Documento di descrizione degli scenari 2024 (scenari PNIEC Policy e Slow, dati riportati da ANIE)
Articolo a scopo informativo: non costituisce offerta né consulenza finanziaria. Le cifre sono quelle delle fonti indicate alla data di pubblicazione.
Vuoi vedere i numeri di un accumulo al Nord?
Il nostro business plan è aperto agli investitori registrati.
Apri il business plan